


Zijn uitvaartkosten aftrekbaar van de erfbelasting?
Laatst bijgewerkt: 19-11-2026
Uitvaartkosten zijn aftrekbaar van de erfbelasting, maar niet van de inkomstenbelasting. Een uitvaartverzekering gaat eerst van die kosten af.
Het belangrijkste in het kort
- Uitvaartkosten zijn aftrekbaar van de erfbelasting, niet van de inkomstenbelasting: de Belastingdienst sluit aftrek in de aangifte inkomstenbelasting voor iedereen uit.
- Artikel 20 van de Successiewet laat als last alleen de kosten van lijkbezorging toe, en alleen „voor zover zij niet bovenmatig zijn”. Een uitbundige uitvaart is dus maar deels aftrekbaar.
- Schulden van de overledene — hypotheek, openstaande rekeningen, een belastingschuld — zijn daarnaast gewoon aftrekbaar, zolang ze rechtens afdwingbaar zijn. Die vallen onder een andere bepaling dan de uitvaartkosten.
- Keerde een uitvaartverzekering uit, dan trekt u die uitkering eerst van de uitvaartkosten af. Keert de verzekeraar méér uit dan de uitvaart kostte, dan geeft u het overschot op in de aangifte.
- Of de uitvaart vooraf is betaald of achteraf uit de nalatenschap maakt voor de erfbelasting geen verschil: in beide gevallen is de grondslag even hoog.
- De kosten van een verklaring van erfrecht aanvragen zijn juist níet aftrekbaar, terwijl u dat document wel nodig heeft om de nalatenschap vrij te krijgen. Bij Thuisnotaris vanaf € 395.
De nota van de uitvaartondernemer ligt op tafel, en een paar maanden later komt de aangifte erfbelasting erbij. Dan komt de vraag vanzelf: mag dat bedrag ergens vanaf? Op internet loopt het antwoord door elkaar, omdat de meeste pagina's over de inkomstenbelasting gaan en niet over de erfbelasting. Dat zijn twee verschillende belastingen, met twee verschillende antwoorden.
Zijn uitvaartkosten aftrekbaar van de erfbelasting?
Ja. De kosten van de uitvaart mag u aftrekken van de nalatenschap voordat de erfbelasting wordt berekend. Van de inkomstenbelasting mag dat niet: de Belastingdienst sluit die aftrek uit, ook voor de partner en voor kinderen die de rekening hebben betaald. De aftrek in de aangifte erfbelasting regelt u als erfgenaam, meestal in dezelfde periode waarin u de bankrekening wilt vrijkrijgen en daarvoor een verklaring van erfrecht aanvragen moet.
De grondslag staat in artikel 20 van de Successiewet 1956. Daar staat dat van de nalatenschap als lasten „slechts” kunnen worden afgetrokken, onder meer, „de kosten van lijkbezorging voor zover zij niet bovenmatig zijn”. Twee woorden doen daar het werk: slechts en bovenmatig. Ze beperken allebei wat er in de aangifte mag.
Let op het verschil tussen een last en een schuld. Het woord „slechts” gaat over lasten: kosten die pas door het overlijden ontstaan. De schulden die de overledene zelf al had, vallen onder het derde lid van hetzelfde artikel en zijn gewoon aftrekbaar, want daar staat alleen dat zij „rechtens afdwingbaar” moeten zijn. Een hypotheek, een openstaande rekening of een aanslag inkomstenbelasting gaan dus ook van de nalatenschap af.
Het burgerlijk recht loopt hiermee in de pas. Artikel 4:7 van het Burgerlijk Wetboek rekent de kosten van lijkbezorging tot de schulden van de nalatenschap, maar alleen voor zover zij „in overeenstemming zijn met de omstandigheden van de overledene”. Dezelfde maatstaf dus als de fiscale: wat paste bij deze persoon.
Welke uitvaartkosten mag u wél aftrekken?
Aftrekbaar zijn de normale kosten van de uitvaart zelf. De Belastingdienst noemt deze posten met zoveel woorden:
- De overledene — verzorging en kleding.
- De uitvaart zelf — kist of urn, het graf of een andere rustplaats, de grafrechten en de grafsteen.
- Het vervoer — van de overledene naar het graf of de rustplaats.
- De bijeenkomst — zaalhuur, de koffietafel, en een herdenkings- of kerkdienst tot één jaar na het overlijden.
- De aankondiging — rouwadvertenties, rouwkaarten, bloemen, het condoleanceregister en het verzenden van de kaarten.
De grafsteen telt mee, ook als die er pas maanden later staat. Het toekomstige onderhoud van dat graf telt niet mee, want dat zijn kosten die na de uitvaart ontstaan.
Welke kosten mag u niet aftrekken?
Niet aftrekbaar zijn de kosten van het afwikkelen van de nalatenschap. Dat is de categorie waar de meeste mensen zich op verkijken, omdat die rekeningen in dezelfde maanden binnenkomen als de uitvaartnota. De Belastingdienst noemt expliciet: notariskosten, waaronder die van een verklaring van erfrecht, kosten van het verkopen van de nalatenschap zoals makelaar en taxateur, het leeghalen van de inboedel, het loon van de executeur, reiskosten van familie die uit het buitenland overkomt, toekomstig grafonderhoud, en herdenkingsdiensten later dan een jaar na het overlijden.
Dat de kosten van een verklaring van erfrecht niet aftrekbaar zijn, verandert niets aan het feit dat u het document meestal nodig heeft. Zonder verklaring van erfrecht geeft de bank de rekening van de overledene meestal niet vrij en kunt u een woning niet op naam van de erfgenamen laten zetten. Bij kleine saldi, of als de partner enig erfgenaam is, volstaat soms een akte van overlijden; vraag dat na bij de bank voordat u iets aanvraagt. Is het nodig, dan is het een kostenpost die u gewoon draagt, net als de makelaar en de taxateur.
Wat betekent „niet bovenmatig”?
Bovenmatig betekent: duurder dan wat bij de overledene paste. Artikel 20 laat de aftrek alleen toe „voor zover zij niet bovenmatig zijn”, en de Belastingdienst spreekt van de normale kosten van een uitvaart. Er staat geen bedrag in de wet, en er is ook geen vast maximum. De inspecteur kijkt naar de omvang van de nalatenschap en naar wat in de omstandigheden gebruikelijk was.
Dat is geen theoretisch punt, want het deel dat niet meetelt wordt dubbel gevoeld. De erfgenamen betalen de hele rekening, maar mogen maar een deel aftrekken. Ze betalen dus erfbelasting over geld dat ze niet erven. Hoe dat uitpakt, staat in de tabel hieronder.
Hoe verrekent u een uitvaartverzekering?
De uitkering gaat eerst van de uitvaartkosten af; alleen het restant is aftrekbaar. Keert de verzekeraar méér uit dan de uitvaart heeft gekost, dan geeft u dat overschot op in de aangifte erfbelasting. Dat is geen boete, maar de logische uitkomst van twee bepalingen die elkaar opheffen.
Artikel 13 van de Successiewet rekent een uitkering die pas door het overlijden ontstaat namelijk tot de verkrijging krachtens erfrecht, en wel „voor zover de verkrijging kan worden toegerekend aan een onttrekking aan het vermogen van de erflater”. Betaalde de overledene de premies, dan is de uitkering aan zijn vermogen onttrokken en telt zij dus mee. De aftrek van artikel 20 haalt hem er vervolgens weer af. Zijn beide bedragen gelijk, dan valt het tegen elkaar weg. Is de uitkering hoger, dan blijft er een belast bedrag over.
Artikel 20 sluit daarop aan: onder de kosten van lijkbezorging kunnen volgens het tweede lid ook „de sommen, besproken of uitgekeerd voor de uitvaart van de erflater” worden begrepen. Dat is precies de verrekening die de Belastingdienst in de aangifte vraagt.
Natura-uitvaartverzekering en premies die iemand anders betaalde
Bij een natura-uitvaartverzekering wordt geen geld uitgekeerd, maar de uitvaart zelf geleverd. Er is dan ook geen rekening die de erfgenamen betalen, en dus niets om af te trekken. Wat de verzekeraar verzorgt, valt onder de „besproken of uitgekeerde sommen” van artikel 20 en loopt langs dezelfde weg: het komt erbij en gaat er weer af.
Betaalde niet de overledene maar bijvoorbeeld een kind de premies, dan is artikel 13 niet van toepassing, want er is dan niets aan het vermogen van de overledene onttrokken. De Belastingdienst maakt dat onderscheid in zijn uitleg niet: daar staat zonder voorbehoud dat u de uitkering van de uitvaartkosten aftrekt. Wie in die situatie zit, kan dat het beste bij de aangifte toelichten.
Maakt het uit of de uitvaart vooraf is betaald?
Voor de erfbelasting niet. Wie zijn uitvaart bij leven betaalt, verlaagt daarmee zijn nalatenschap met hetzelfde bedrag dat de erfgenamen anders hadden mogen aftrekken. De grondslag komt in beide gevallen op hetzelfde uit. Het verschil zit in het gemak en in de zekerheid over de wensen, niet in de belasting.
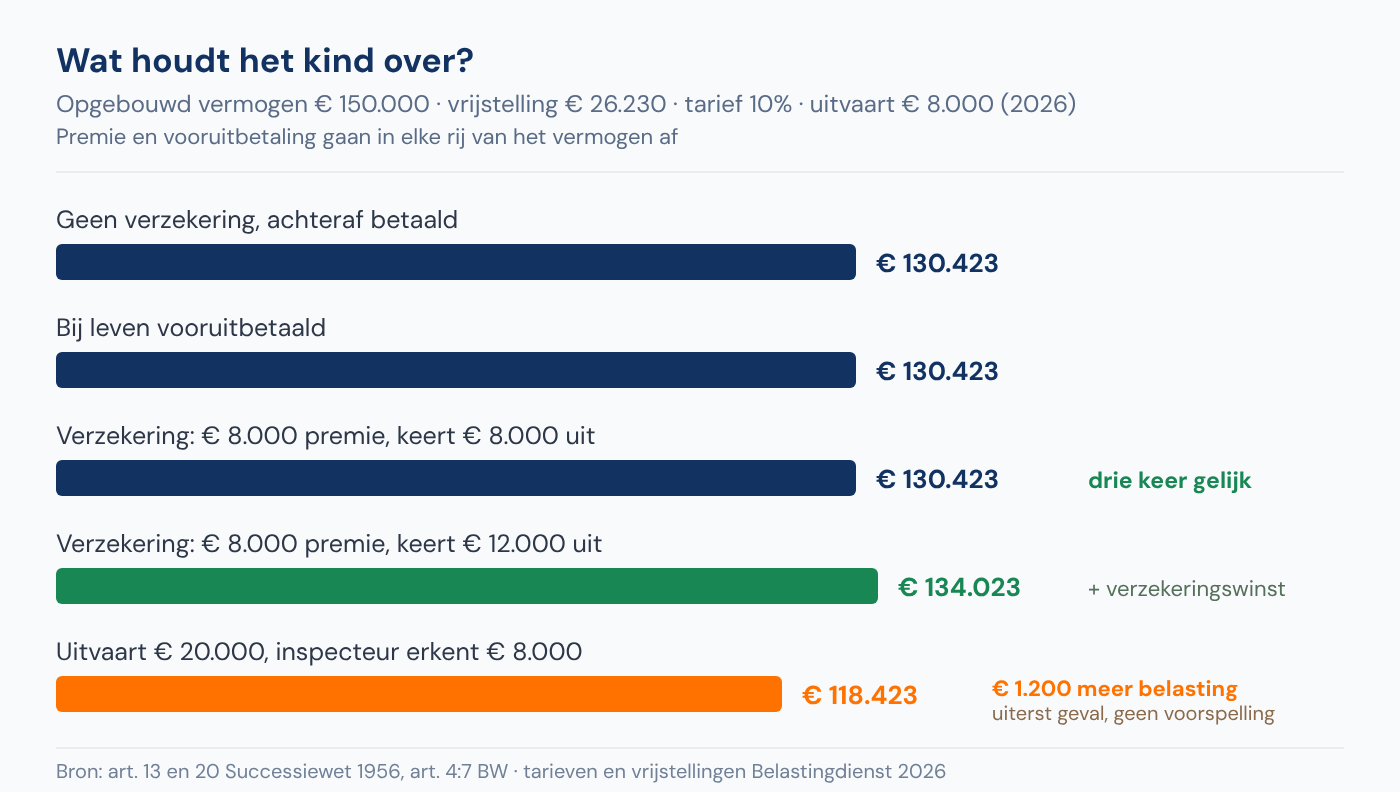
Hieronder staan vijf routes naast elkaar. Steeds dezelfde uitgangssituatie: iemand bouwt € 150.000 op, heeft één kind als erfgenaam, en de uitvaart kost € 8.000. Vrijstelling € 26.230, tarief 10% in de eerste schijf (2026). Wat bij leven aan premie of vooruitbetaling is uitgegeven, gaat in alle rijen van die € 150.000 af — anders vergelijkt u een verzekering die niets kostte met een vooruitbetaling die wel geld kostte.
| Route | Grondslag | Erfbelasting | Kind houdt over |
|---|---|---|---|
| Geen verzekering, uitvaart achteraf betaald uit de nalatenschap | € 142.000 | € 11.577 | € 130.423 |
| Uitvaart bij leven vooruitbetaald | € 142.000 | € 11.577 | € 130.423 |
| Verzekering: € 8.000 premie betaald, keert € 8.000 uit | € 142.000 | € 11.577 | € 130.423 |
| Verzekering: € 8.000 premie betaald, keert € 12.000 uit | € 146.000 | € 11.977 | € 134.023 |
| Uitvaart van € 20.000, inspecteur erkent € 8.000 (uiterste geval) | € 142.000 | € 11.577 | € 118.423 |
De eerste dríe regels zijn identiek. Vooraf betalen, achteraf betalen of verzekeren maakt voor de erfbelasting niets uit, zolang de premie even hoog is als de uitkering. De aftrek verplaatst het bedrag alleen van de ene kolom naar de andere.
De vierde regel laat zien waar wél winst zit, en die komt niet uit de aftrek: de verzekeraar keert € 4.000 meer uit dan erin ging. Daarvan blijft € 3.600 over, want over die € 4.000 betaalt het kind 10% erfbelasting. Dat is het verzekeringseffect, niet het fiscale effect.
De vijfde regel is een uiterst geval, bewust zo gekozen om het mechanisme te laten zien. Of de inspecteur bij een nalatenschap van € 150.000 een uitvaart van € 20.000 daadwerkelijk zou terugbrengen tot € 8.000, valt niet te voorspellen: er bestaat geen vast maximum, en dertien procent van de nalatenschap aan een uitvaart is goed verdedigbaar. Wórdt een deel niet erkend, dan is de uitkomst zoals hier: het kind betaalt belasting over € 12.000 die het nooit in handen krijgt, en dat kost € 1.200 meer dan bij volledige aftrek.
Wat levert de aftrek u werkelijk op?
De aftrek is geen bonus, maar een correctie. Hij voorkomt dat u erfbelasting betaalt over geld dat al naar de uitvaartondernemer is gegaan. Wat hij opbrengt, is het tarief van uw schijf over het afgetrokken bedrag: voor partners en kinderen 10% over de eerste € 158.669 van de belaste verkrijging en 20% daarboven. Een uitvaart van € 8.000 scheelt een kind dus meestal € 800, niet € 8.000.
Daarom is „uitvaartkosten zijn aftrekbaar” een zwakkere verkoopreden dan het klinkt. Wie weinig nalaat, komt onder de vrijstelling uit en heeft aan de aftrek niets. En wie zich verzekert, krijgt een uitkering die bovenop de nalatenschap komt en daarover gewoon erfbelasting betaalt; het voordeel zit in wat de verzekeraar méér uitkeert dan er aan premie in ging, niet in de aftrek. Meer over de schijven en vrijstellingen leest u in de uitleg over hoe erfbelasting werkt.
Voor de inkomstenbelasting ligt het anders, en dat wordt vaak door elkaar gehaald. De waarde van een uitvaartverzekering of een vooruitbetaald uitvaartproduct is in box 3 vrijgesteld tot € 8.904 (2026, artikel 5.10 Wet inkomstenbelasting 2001). Dat is een echt voordeel, maar het staat los van de erfbelasting en het loopt niet verder op naarmate u zich ruimer verzekert.
Verklaring van erfrecht nodig voor de bank?
De aangifte erfbelasting kunt u zelf doen. Voor het vrijgeven van de bankrekening of het overschrijven van een woning vraagt de bank bijna altijd een verklaring van erfrecht. Bij Thuisnotaris vanaf € 395, met drie erfgenamen inbegrepen en digitaal ondertekenen via iDIN. Houd er rekening mee dat deze kosten niet aftrekbaar zijn in de aangifte.
Wie betaalt de uitvaart als de rekening geblokkeerd is?
De uitvaartnota is meestal de enige rekening die wél betaald wordt van een geblokkeerde rekening. Veel banken maken het bedrag rechtstreeks over aan de uitvaartondernemer, op vertoon van de nota, zonder dat er al een verklaring van erfrecht ligt. Voor alle andere betalingen van die rekening geldt dat niet.
Is er te weinig geld in de nalatenschap, dan blijft de rekening staan bij degene die de opdracht aan de uitvaartondernemer heeft gegeven. Dat is niet automatisch de erfgenaam: wie tekent, betaalt. Erfgenamen die de erfenis verwerpen zijn niet aansprakelijk voor de uitvaartnota, maar de opdrachtgever wel. Een sobere uitvaart zoals een stille crematie is in dat geval vaak de eerste vraag die opkomt. Wat er verder in welke volgorde moet gebeuren, staat in het stappenplan na een overlijden.
Heeft u dit net voor een ouder geregeld en wilt u uw eigen kinderen dit besparen, dan kunt u uw uitvaart bij leven vastleggen en betalen. Fiscaal wint u daar niets mee, zoals de tabel hierboven laat zien, maar uw nabestaanden hoeven dan niets meer te kiezen of voor te schieten. Onze partner Opto biedt daar een vaste regeling voor: een uitvaart vooraf vastleggen en betalen.
Veelgestelde vragen over uitvaartkosten en erfbelasting
Zijn uitvaartkosten aftrekbaar van de inkomstenbelasting?
Zijn de kosten van een verklaring van erfrecht aftrekbaar?
Wat als ik de uitvaart uit eigen zak heb betaald?
Mag ik de grafsteen aftrekken als die pas later wordt geplaatst?
Wat als de uitvaartverzekering meer uitkeert dan de uitvaart kost?
Wie betaalt de uitvaart als er geen geld is?
Samengevat
Uitvaartkosten zijn aftrekbaar van de erfbelasting en niet van de inkomstenbelasting. Aftrekbaar zijn de normale kosten van de uitvaart zelf, van kist tot koffietafel; niet aftrekbaar is alles wat met het afwikkelen van de erfenis te maken heeft, inclusief de verklaring van erfrecht. Een uitvaartverzekering gaat eerst van de kosten af en een overschot geeft u op.
Reken er geen groot voordeel op. De aftrek voorkomt dat u belasting betaalt over geld dat al is uitgegeven; bij een kind scheelt dat 10% van het afgetrokken bedrag in de eerste schijf. En loopt de uitvaart ver boven wat gebruikelijk was, dan betaalt u juist belasting over geld dat u niet erft. Dat is het enige punt op dit onderwerp waar u echt iets kunt verliezen.
